

O patrimônio imobiliário dos fundos de investimento imobiliário (FIIs) no Nordeste alcança uma dimensão que os indicadores tradicionais de mercado não revelam por completo. Para avançar sobre essa lacuna, o Investindo Por Aí desenvolveu um levantamento técnico com a participação de Lucas Bento, assessor jurídico especializado em mercado de capitais e estruturação de operações societárias e comerciais e sócio do TN Advogados.
A análise cruzou dados da Comissão de Valores Mobiliários (CVM), contemplou fundos listados e não listados e revisou registros de propriedades compartilhadas. O resultado foi o mapeamento de 246 imóveis destinados à geração de renda no Nordeste, com área conjunta de aproximadamente 5,6 milhões de metros quadrados e valor estimado em R$16,1 bilhões.
A distribuição desse patrimônio, no entanto, revela diferenças regionais e setoriais: Pernambuco concentra o maior número de propriedades, enquanto a Bahia lidera em valor estimado. Entre os segmentos, os shopping centers reúnem o maior patrimônio, mas os empreendimentos logísticos e industriais ocupam a maior área.
A distribuição dos ativos também evidencia que a presença dos FIIs no Nordeste não se restringe às capitais e regiões metropolitanas. Imóveis destinados ao varejo, como supermercados e atacarejos, aparecem em cidades médias do interior, enquanto galpões logísticos e empreendimentos industriais se concentram em polos de atividade econômica, como Suape, em Pernambuco, e Camaçari, na Bahia.
Levantamento aponta patrimônio de R$ 15 bilhões em imóveis de FIIs no Nordeste
O levantamento sobre a presença dos fundos de investimento imobiliário (FIIs) no Nordeste também identificou limitações nos mapas disponíveis em plataformas de mercado, que podem levar ao subdimensionamento do patrimônio imobiliário da região. Segundo Lucas Bento, o Mapa dos Imóveis dos FIIs, disponibilizado pelo portal MeusDividendos e utilizado inicialmente pela equipe do Investindo Por Aí como referência para a análise, apresenta limitações metodológicas.
A plataforma considera principalmente os endereços dos imóveis, sem diferenciar participações minoritárias de propriedades integrais. Com isso, um mesmo empreendimento pode aparecer mais de uma vez quando pertence a diferentes fundos. Além disso, parte dos FIIs não é contemplada por não apresentar informes em formato padronizado.
Para superar essas limitações, o levantamento foi refeito a partir dos dados abertos da Comissão de Valores Mobiliários (CVM), com o cruzamento de informes trimestrais e mensais dos fundos e a consolidação dos registros de imóveis compartilhados.
O resultado aponta mais de 250 imóveis destinados à geração de renda, vinculados a cerca de 85 fundos, muitos deles não listados em bolsa. Juntos, esses ativos somam aproximadamente 5,5 milhões de metros quadrados e um patrimônio estimado em R$15 bilhões.
Bento ressalta, porém, que o valor não corresponde a uma avaliação individual dos imóveis. Como os informes não discriminam o valor de cada propriedade, a equipe utilizou o valor contábil da carteira de cada fundo e atribuiu ao Nordeste uma parcela proporcional à receita gerada pelos ativos da região. A estimativa, portanto, serve para dimensionar a presença dos FIIs, mas não deve ser interpretada como uma avaliação imobiliária.
Na consolidação dos dados utilizada pelo Investindo Por Aí, em conjunto com o especialista, foram identificados 246 imóveis únicos, vinculados a 86 fundos, com área total de 5,59 milhões de metros quadrados e valor estimado de R$16,09 bilhões. A diferença entre os números apresentados como aproximações pelo especialista e os totais da tabela consolidada decorre do arredondamento dos resultados.
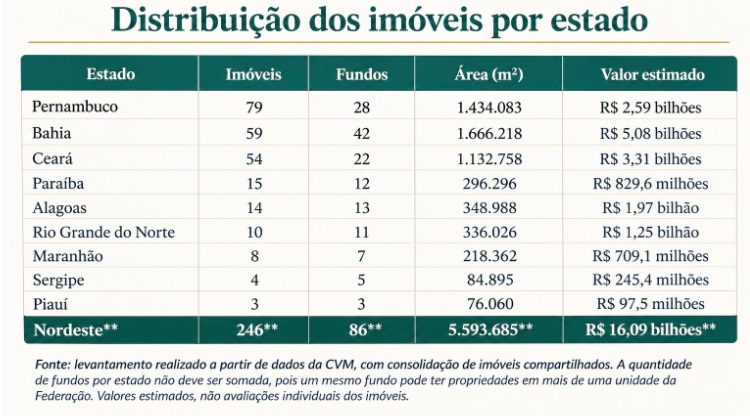
A Bahia concentra aproximadamente 31,6% do valor estimado dos imóveis identificados, seguida pelo Ceará, com 20,6%, e por Pernambuco, com 16,1%. Juntos, os três estados respondem por cerca de 68% do patrimônio estimado na região.
Pernambuco, apesar de liderar em quantidade de propriedades, aparece em terceiro lugar em valor. A diferença está relacionada à composição da carteira: o estado concentra empreendimentos logísticos e módulos de galpões, enquanto Bahia e Ceará têm participação expressiva de shopping centers e ativos de varejo.
Alagoas também se destaca quando o indicador é o valor estimado. Mesmo com 14 imóveis, o estado reúne aproximadamente R$1,97 bilhão, acima dos valores registrados na Paraíba e no Maranhão. A presença de shopping centers em Maceió contribui para esse resultado.
Shoppings lideram em valor, enquanto logística concentra maior área
Para Bento, a concentração dos investimentos em shopping centers e galpões logísticos tem menos relação com uma preferência específica pelo Nordeste e mais com a própria estrutura dos fundos imobiliários de tijolo.
Diferentemente de uma empresa que explora diretamente uma atividade econômica, o FII é proprietário do imóvel e obtém receita por meio da locação. A operação do shopping, hotel ou hospital fica a cargo de terceiros. Por isso, os gestores tendem a priorizar ativos que ofereçam previsibilidade de renda, segurança em relação ao crédito dos locatários e possibilidade de revenda.
“No Nordeste, o que entrega isso em escala são os shoppings dominantes das capitais, que já existiam e foram entrando nos fundos por participações, e os galpões do eixo Suape e Camaçari, que vêm crescendo com o e-commerce, com a estrutura portuária”, explica.
O especialista também aponta os incentivos fiscais da Superintendência do Desenvolvimento do Nordeste (Sudene), prorrogados até o fim de 2028 pela Lei 14.753/2023, e o tratamento tributário previsto na reforma tributária para determinados fundos imobiliários como fatores que podem favorecer a atratividade desses investimentos.
A participação de cada segmento, entretanto, muda conforme o indicador utilizado. Em área, a logística lidera com aproximadamente 2 milhões de metros quadrados. Já em valor, os shopping centers aparecem à frente, por concentrarem imóveis de maior valor por metro quadrado e participações distribuídas entre diferentes fundos.
Logo atrás estão os ativos de varejo de grande porte e renda urbana, como atacarejos, supermercados e lojas de rua alugados por grandes redes varejistas. Segundo Bento, esse é o segmento com maior número de imóveis na região e maior presença no interior dos estados, além de apresentar valor estimado próximo ao dos shoppings.
“Na prática, deixam a vacância perto de zero enquanto o contrato dura”, afirma, ao se referir aos contratos atípicos de longo prazo utilizados nesse tipo de operação.
A logística, apesar de concentrar a maior área, fica atrás em valor, porque os galpões apresentam preço por metro quadrado inferior ao de outros empreendimentos comerciais.
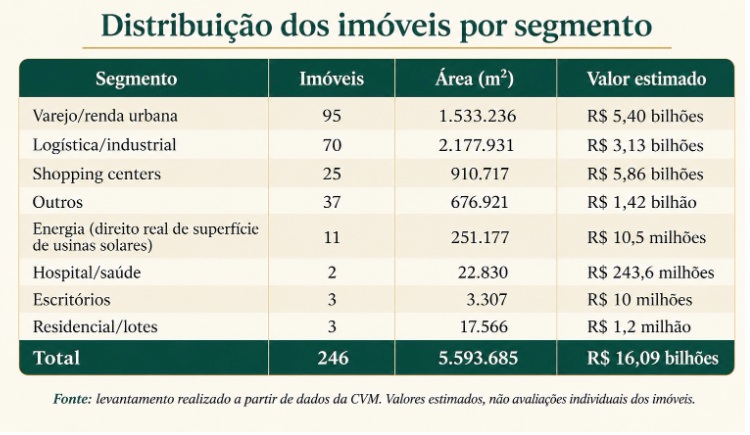
Os dados mostram que os shopping centers, embora representem pouco mais de 10% dos imóveis, concentram aproximadamente R$5,86 bilhões em valor estimado, o equivalente a 36,4% do total regional. O varejo e a renda urbana, por sua vez, reúnem 95 propriedades e cerca de R$5,4 bilhões, pouco mais de um terço do patrimônio estimado.
A logística e a indústria ocupam a maior área, com aproximadamente 2,18 milhões de metros quadrados, ou 38,9% do total. O segmento reúne 70 imóveis e responde por cerca de R$3,13 bilhões em valor estimado.
A distribuição indica que a quantidade de propriedades, a área ocupada e o valor dos ativos não seguem necessariamente a mesma proporção. Um shopping pode concentrar valor elevado em uma área menor, enquanto um complexo logístico pode ocupar um terreno extenso sem alcançar o mesmo valor por metro quadrado.
Bahia lidera em valor estimado, enquanto Pernambuco concentra mais imóveis
A quantidade de imóveis vinculados aos FIIs não representa, necessariamente, o volume de capital investido em cada estado. Bento destaca que a distribuição regional apresenta diferenças importantes quando os ativos são analisados pelo número de propriedades ou pelo valor estimado.
Pernambuco, por exemplo, aparece com a maior quantidade de imóveis, mas sua carteira é composta principalmente por galpões e módulos logísticos. Já em valor, a Bahia lidera, seguida pelo Ceará e, em terceiro lugar, por Pernambuco.
Alagoas também apresenta uma particularidade: mesmo com poucos imóveis, supera Paraíba e Maranhão em valor estimado, principalmente pela presença dos shopping centers de Maceió.
Na distribuição municipal, os principais polos de concentração de recursos são Salvador e Camaçari, na Bahia; Fortaleza e municípios do entorno, no Ceará; Recife, Cabo de Santo Agostinho e Ipojuca, em Pernambuco; além de Maceió, Natal e São Luís.
O assessor jurídico ressalta, porém, que uma parcela dos investimentos aparece fora das capitais, especialmente quando se considera o segmento de varejo de grande porte, com imóveis distribuídos por cidades médias do interior.
A distribuição dos ativos ajuda a relacionar os investimentos imobiliários à atividade econômica de cada território. Em Pernambuco, a concentração de galpões em municípios próximos ao Porto de Suape, como Ipojuca e Cabo de Santo Agostinho, aproxima os portfólios dos fundos de uma área com atividade industrial, portuária e logística. Na Bahia, Camaçari e Feira de Santana também aparecem como polos de empreendimentos ligados à logística e à indústria.
No varejo, a presença dos fundos se espalha por uma quantidade maior de municípios. Os registros incluem supermercados, atacarejos e lojas de redes nacionais em cidades do interior, além de empreendimentos nas capitais. Esse tipo de ativo amplia a presença dos FIIs para além dos principais mercados imobiliários da região.
Dados da CVM ajudam a dimensionar os investimentos
Para identificar onde efetivamente estão concentrados os recursos dos FIIs, Bento recomenda utilizar diretamente os documentos enviados pelos fundos à CVM, em vez de depender exclusivamente de plataformas agregadoras ou indicadores restritos aos fundos listados em bolsa.
Segundo ele, três conjuntos de informações são fundamentais para essa análise: o informe trimestral, que relaciona os imóveis, seus endereços, áreas, percentuais de propriedade e participação na receita; o informe mensal, que apresenta informações sobre o valor da carteira; e as tabelas de aquisição e alienação, que permitem acompanhar as movimentações dos ativos ao longo do período.
Outro cuidado metodológico é consolidar os imóveis compartilhados entre diferentes fundos, evitando que um mesmo empreendimento seja contabilizado várias vezes.
“Os fundos não listados precisam entrar, porque pelo que levantamos eles são perto de um terço dos fundos com ativos na região e respondem por uma fatia relevante do valor, incluindo alguns dos maiores galpões de Pernambuco e da Bahia, e não aparecem em nenhum indicador de bolsa”, destaca.
A análise também identificou empreendimentos registrados em mais de um fundo. É o caso do Shopping Paralela, na Bahia, que aparece associado a quatro fundos, e do Shopping Iguatemi Fortaleza, no Ceará, presente em três carteiras. Shopping Bela Vista, em Salvador, Shopping Tacaruna, no Recife, e Maceió Shopping também aparecem em registros de diferentes fundos.
Esses casos exigem atenção na contagem: a presença de um empreendimento em mais de uma carteira não significa que existam imóveis distintos ou que cada fundo detenha a propriedade integral. O levantamento consolida os registros para evitar a duplicação de um mesmo ativo no total de propriedades.
A base também separa os imóveis destinados à geração de renda de outras categorias informadas pelos fundos. As terras rurais, por exemplo, incluem fazendas e terrenos agrícolas registrados em estados como Bahia, Piauí, Maranhão, Rio Grande do Norte, Paraíba e Sergipe. Há ainda imóveis classificados como destinados à venda, entre unidades residenciais, salas comerciais, lojas e terrenos, além de propriedades em construção.
Esses ativos ampliam o retrato da presença imobiliária dos fundos no Nordeste, mas não integram o total de 246 imóveis para renda utilizado nas comparações por estado e segmento. A separação evita misturar propriedades destinadas à locação com terrenos rurais e empreendimentos mantidos para comercialização.
Varejo e indústria concentram novas oportunidades
Na avaliação de Bento, a movimentação recente das carteiras oferece um indicador importante sobre os segmentos que podem ganhar espaço nos próximos anos. Na comparação entre os informes do segundo trimestre de 2025 e os do mesmo período de 2026, o estoque de imóveis de FIIs no Nordeste cresceu em quantidade e área, com destaque para a Bahia.
As operações de compra e venda também indicam uma mudança na composição dos investimentos. Fundos de logística venderam galpões em capitais nordestinas, enquanto fundos de varejo adquiriram imóveis de atacarejos e supermercados em cidades médias. Também foram registradas aquisições de ativos industriais de grande porte em Camaçari.
“O dinheiro novo parece estar indo para o varejo de grande porte e para a indústria, mais do que para o galpão tradicional, que está em reciclagem de carteira”, analisa.
A logística, entretanto, continua relevante, diante da demanda não atendida e da oferta limitada de empreendimentos de qualidade. Para o assessor, o segmento exige uma análise individualizada de cada ativo.
Já os shopping centers atravessam uma fase mais concentrada na expansão e requalificação dos empreendimentos existentes do que na aquisição de novos imóveis, embora continuem ocorrendo transações no mercado secundário, como a negociação de participações em um shopping de Maceió registrada neste ano.
Na comparação entre o segundo trimestre de 2025 e o mesmo período de 2026, o número de imóveis únicos passou de 220 para 246, uma alta de 11,8%. A quantidade de fundos com ativos na região aumentou de 75 para 86, crescimento de 14,7%. Já a área total avançou de 4,23 milhões para 5,59 milhões de metros quadrados, expansão de 32,4%.
O crescimento da área foi puxado principalmente pela logística e pelo varejo. A área dos imóveis logísticos e industriais aumentou de aproximadamente 1,46 milhão para 2,18 milhões de metros quadrados, alta de 49,4%. No varejo e na renda urbana, passou de 1,07 milhão para 1,53 milhão de metros quadrados, avanço de 43,4%.
As tabelas de aquisições e alienações da CVM também registram movimentações em diferentes segmentos. Entre as compras aparecem imóveis de redes de supermercados e atacarejos, ativos logísticos, propriedades industriais e empreendimentos ligados à geração solar. Do lado das vendas, há registros de galpões, lojas e participações em shopping centers.
Essas movimentações não representam necessariamente a entrada ou saída líquida de imóveis do mercado regional. Parte das operações envolve a transferência de ativos entre fundos, e os relatórios trimestrais podem repetir registros de uma mesma operação em diferentes períodos. Por isso, as tabelas ajudam a identificar a movimentação das carteiras, mas não permitem, isoladamente, calcular o volume líquido de novos investimentos.
Escritórios, hospitais e hotéis ainda têm participação limitada
Entre os segmentos que podem representar oportunidades menos exploradas, Bento aponta que os imóveis corporativos ainda têm presença muito pequena nas carteiras dos FIIs no Nordeste. Hospitais e hotéis também aparecem em poucos casos, mas apresentam particularidades que exigem atenção dos gestores.
No caso dos hospitais, a estrutura costuma envolver contratos atípicos de longo prazo. Embora esse modelo ofereça maior previsibilidade de receita durante a vigência contratual, também cria uma dependência em relação ao locatário e dificuldades para reconverter o imóvel caso o contrato seja encerrado.
Os hotéis apresentam outro tipo de exposição. Como os fundos não operam diretamente os empreendimentos, mas os arrendam ou recebem remuneração variável, acabam assumindo parte dos riscos relacionados ao desempenho da atividade hoteleira.
Bento também chama atenção para dois segmentos que já superam escritórios, hospitais e hotéis em área nas carteiras analisadas: usinas solares instaladas por meio de direito real de superfície e terras rurais. Juntos, esses ativos já somam dezenas de milhares de hectares, com destaque para Piauí e Bahia.
No agronegócio, o especialista identifica espaço para o avanço dos Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagros), que ganharam regulamentação definitiva com a Resolução CVM 214 e admitem expressamente o direito real sobre imóveis rurais.
A expansão, entretanto, depende de cuidados específicos. Entre os riscos apontados estão a regularidade fundiária, o licenciamento ambiental, as restrições à aquisição de terras por estrangeiros e a ausência de uma solução pacificada para a aplicação dessas regras aos fundos que possuem cotistas estrangeiros. A concentração dos investimentos em uma única região produtora também amplia a exposição a eventos climáticos.
Custo de capital e liquidez exigem atenção dos gestores
Independentemente do segmento, Bento avalia que três fatores devem orientar as decisões de investimento: custo de capital, liquidez e segurança jurídica.
O primeiro está relacionado à concorrência com aplicações de renda fixa, que podem oferecer retornos atrativos sem exigir a aquisição e a administração direta de imóveis. O segundo diz respeito à menor liquidez do mercado imobiliário nordestino em comparação com o Sudeste, o que precisa ser considerado na precificação dos ativos e na estratégia de saída dos fundos.
Já a segurança jurídica envolve a análise da documentação dos imóveis, especialmente matrículas, averbações e eventuais passivos ambientais.
“Em qualquer um desses segmentos, o que mais pesa hoje é o custo de capital, porque o imóvel ainda compete com a renda fixa, a liquidez de saída, menor do que no Sudeste e que precisa entrar no preço de compra, e a documentação, porque no Nordeste a diligência de matrícula, averbação e passivo ambiental costuma decidir se o negócio sai”, conclui.
Como foi feito o levantamento
O levantamento foi elaborado a partir de dados abertos da Comissão de Valores Mobiliários (CVM), com cruzamento dos informes trimestrais e mensais dos fundos imobiliários. A análise considerou os imóveis para renda acabados localizados nos nove estados do Nordeste, identificados por endereço, município ou unidade da Federação. Os registros com informações ambíguas passaram por revisão manual.
A base foi consolidada para que um mesmo imóvel compartilhado por diferentes fundos fosse contado uma única vez no total de propriedades. A quantidade de fundos, por sua vez, considera cada carteira que possui participação em ativos na região. Foram incluídos fundos listados e não listados, enquanto fundos de papel, fundos de fundos e Fiagros ficaram fora da contagem principal de imóveis para renda, devido às limitações de identificação da localização dos ativos nos informes utilizados.
Como os informes não apresentam o valor individual de cada imóvel, o patrimônio estimado foi calculado a partir do valor contábil dos imóveis para renda de cada fundo, distribuído proporcionalmente à participação da região na receita — ou na área, quando a receita não estava disponível. O resultado é uma estimativa de ordem de grandeza, não uma avaliação imobiliária. As áreas correspondem aos números informados pelos próprios fundos e podem incluir terrenos, sem ajuste para participações fracionárias.
As categorias de terras rurais, imóveis para venda e operações de aquisição e alienação foram analisadas separadamente, sem serem somadas ao universo principal de imóveis destinados à geração de renda.