

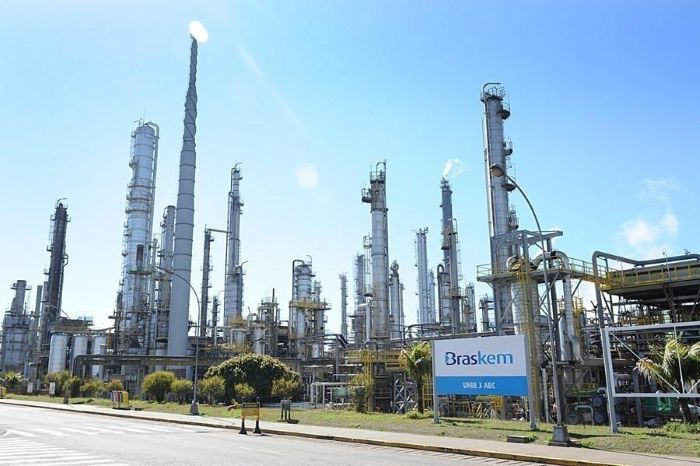
A disputa pela reestruturação de quase US$ 11 bilhões em dívidas da Braskem entrou em uma fase decisiva. Acionistas e credores tentam chegar a um acordo até esta quarta-feira (11), antes do prazo judicial de 22 de novembro para a apresentação de um plano aprovado. Sem consenso, a maior petroquímica brasileira poderá enfrentar uma recuperação judicial, aprofundando uma crise que combina endividamento elevado, perda de competitividade e obrigações socioambientais bilionárias.
Mais do que renegociar vencimentos, o impasse envolve a distribuição das perdas entre acionistas, bancos e investidores internacionais. No centro das negociações está a Petrobras, que detém 36,15% do capital total da Braskem e enfrenta o dilema de contribuir para a recuperação de uma empresa estratégica sem assumir uma exposição financeira desproporcional.
Segundo informações publicadas pela Reuters na segunda-feira (9), as partes discutem uma recapitalização de aproximadamente US$ 4 bilhões, valor cerca de US$ 1 bilhão inferior ao considerado anteriormente. A proposta combina novos aportes dos acionistas e conversão de dívidas em participação acionária. Uma negociação anterior fracassou depois que a Petrobras reduziu de US$ 1,7 bilhão para US$ 1,4 bilhão o aporte em discussão, levando os detentores de títulos a rejeitar uma proposta de conversão de US$ 3,8 bilhões em dívidas. Os valores permanecem sujeitos à negociação.
Quem vai pagar a conta?
O tamanho da dívida ajuda a dimensionar a disputa. Em agosto, a Braskem apresentou um pedido de recuperação extrajudicial envolvendo R$ 56,5 bilhões. Os credores internacionais concentram a maior parcela: o BNY Mellon aparece como representante de aproximadamente R$ 19 bilhões em créditos, enquanto outro grupo de detentores de títulos emitidos no exterior responde por R$ 13,4 bilhões. Juntos, representam cerca de 66% do montante renegociado.
Entre os credores também estão o Crédit Agricole, com R$ 4,5 bilhões, e o Santander Espanha, com R$ 2,27 bilhões. No mercado brasileiro, aparecem debêntures, certificados de recebíveis do agronegócio (CRA) e créditos bancários. A concentração da dívida no exterior amplia a importância dos investidores internacionais na definição do futuro da companhia.
As divergências envolvem principalmente a entrada de recursos novos, a concessão de garantias e a conversão de créditos em ações. Para os credores, apenas adiar pagamentos pode prolongar a fragilidade financeira da empresa sem resolver sua capacidade de geração de caixa. Já a Braskem busca preservar liquidez e reduzir a pressão dos vencimentos, evitando uma diluição excessiva dos atuais acionistas.
O consultor no setor de energia, Thiago Gomes, argumenta que a diferença é substantiva, e que alongar dívidas transfere parte do risco para o futuro, enquanto convertê-las em ações impõe perdas potenciais aos credores e modifica a estrutura de propriedade. “A exigência de novos aportes desloca parte do custo para os acionistas. A negociação determinará não apenas quanto cada parte receberá, mas quem financiará a continuidade da operação”, afirma.
Petrobras entre o interesse estratégico e o risco financeiro
A posição da Petrobras é particularmente sensível. Em junho de 2026, entrou em vigor um novo acordo de acionistas com o fundo Shine I, ligado à gestora IG4, estabelecendo controle compartilhado da Braskem. O fundo detém 50,11% das ações ordinárias, enquanto a Petrobras possui 47,03%.
Pelas regras atuais, a participação da estatal permanece contabilizada pelo método de equivalência patrimonial, sem consolidação integral das dívidas da Braskem em seu balanço. Uma mudança na estrutura de controle, entretanto, poderia alterar esse tratamento, dependendo dos direitos de decisão e das condições da operação.
“É nesse contexto que a resistência a aportes maiores ganha relevância. A Petrobras tem interesse em preservar uma empresa importante para a cadeia petroquímica nacional, mas precisa avaliar o custo financeiro da operação e os riscos associados ao passivo existente”, comenta Gomes.
Uma eventual recuperação judicial da Braskem não significaria a transferência automática de suas dívidas à estatal, embora pudesse provocar perdas sobre o investimento, novas necessidades de capital e impactos comerciais.
A questão ultrapassa os interesses dos acionistas. A Braskem integra uma cadeia produtiva que abastece setores como embalagens, construção civil, indústria automobilística e bens de consumo. Sua recuperação, portanto, tem implicações para a capacidade industrial brasileira e para a dependência de produtos importados.
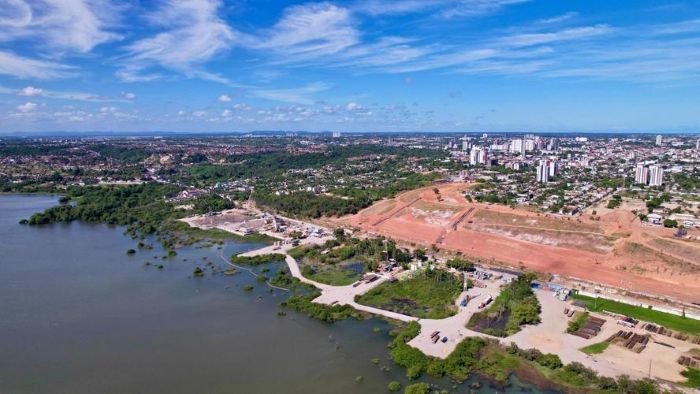
Crise financeira encontra perda de competitividade
Os problemas da Braskem não se limitam ao endividamento. A empresa enfrenta um cenário internacional de sobreoferta petroquímica, margens comprimidas e concorrência de produtores estrangeiros com custos menores.
No segundo trimestre de 2026, a companhia registrou EBITDA recorrente de aproximadamente US$ 1,04 bilhão e lucro líquido de US$ 664 milhões. Apesar da recuperação pontual, encerrou junho com dívida bruta corporativa de US$ 10,4 bilhões e alavancagem de 6,74 vezes a relação entre dívida líquida e EBITDA.
Os indicadores operacionais do terceiro trimestre mostram que a recuperação permanece instável. No Brasil, as vendas de resinas avançaram 9% em relação ao mesmo período de 2025, mas as vendas dos principais produtos químicos recuaram 18%. A utilização das unidades de produção ficou em 69% da capacidade instalada.
O BB Investimentos avalia que a melhora dos volumes não deve compensar integralmente a queda das margens. A pressão de importações mais competitivas e a dependência da nafta como matéria-prima continuam entre os principais obstáculos estruturais.
Nesse cenário, a renegociação financeira pode aliviar o caixa, mas não elimina a necessidade de investimentos em eficiência produtiva, tecnologia e competitividade. Sem uma recuperação operacional sustentada, o risco é que o novo perfil da dívida apenas adie a próxima crise.