

Aos 14 anos, Vanderson Aquino vendia água de coco nas ruas do Ceará para ajudar no orçamento doméstico. Foi acompanhando de perto a rotina da própria família que ele enxergava o esforço diário para fazer a renda durar até o fim do mês. E com isso, a urgência por pequenas quantias para cobrir imprevistos do dia a dia.
Anos mais tarde, essa mesma percepção serviu de faísca para a fundação do Mêntore Bank, em Fortaleza, em 2021. Enquanto o sistema bancário tradicional e as grandes fintechs paulistas travavam uma disputa pelos clientes de alta renda e por grandes volumes de empréstimo, a empresa cearense decidiu olhar para a ponta oposta: o crédito de baixíssimo tíquete, aquele focado em trabalhadores que ganham até três salários mínimos.
A operação, que começou resolvendo necessidades de R$ 50, R$ 100 ou R$ 200, ultrapassou movimentações bilionárias, fincou bandeira na Faria Lima e pavimenta a rota para uma eventual abertura de capital na Nasdaq até 2028, que é a segunda maior bolsa de valores do mundo em capitalização de mercado.
A concessão de crédito de baixo tíquete sempre enfrentou resistência no mercado financeiro tradicional. Em operações de valores irrisórios, os custos operacionais com análise de risco, emissão de contratos, atendimento e cobrança costumam corroer qualquer margem de lucro. “A maior parte do sistema financeiro foi estruturada para operações de valores maiores”, explica Vanderson Aquino, CEO e fundador do Mêntore Bank. “Se o processo for manual ou depender de canais caros de aquisição, a conta não fecha.”
Para André Felipe Canuto Coelho, professor permanente da UFPE no Programa de Pós-Graduação em Políticas Públicas, para quem vive com o orçamento apertado, R$ 50 ou R$ 100 fazem diferença. “Podem garantir o transporte para o trabalho, completar a compra de alimentos ou ajudar numa despesa inesperada. Então, embora sejam operações pequenas, sua importância para a família pode ser grande.” Mas o professor destaca que é preciso cuidado para não confundir valor pequeno com custo baixo. “É preciso olhar quanto a pessoa recebe, quanto vai devolver e em quanto tempo. Sem conhecer essas condições, não dá para afirmar que seja uma alternativa mais barata que o cheque especial ou o rotativo do cartão.”
Para superar essa barreira histórica, a fintech desenhou um modelo baseado na integração direta com o ambiente corporativo e com a folha de pagamento das empresas parceiras. Em vez de bancar altos custos de aquisição de clientes no varejo aberto, a instituição aproximou a oferta financeira da jornada de trabalho. A estratégia permitiu mapear o perfil de risco do trabalhador a partir da sua rotina laboral real, viabilizando algoritmos automatizados que reduzem drasticamente as etapas manuais e os custos por transação.
A identidade nordestina segue como pilar central da empresa, mas a dor resolvida pelo Mêntore Bank provou ser um fenômeno nacional. Ao desenhar um modelo totalmente replicável, a fintech atingiu a marca de 600 mil correntistas de conta-salário.
André pontua que o principal desafio é fazer a conta fechar sem tornar o crédito excessivamente caro para o cliente. “Mesmo um empréstimo de R$ 100 envolve análise, segurança, atendimento e eventual cobrança. Como a receita por operação é limitada, a empresa precisa trabalhar com eficiência e controlar bem as perdas.”
O crescimento acelerado exigiu disciplina rígida no controle de inadimplência e evolução contínua da inteligência de dados. A partir da tração gerada nas carteiras de trabalhadores no Nordeste, o volume financeiro transacionado atingiu a casa dos bilhões como consequência direta do ganho de densidade operacional.
A expansão do Mêntore Bank levou a instituição a estabelecer presença física na Faria Lima, em São Paulo, coração financeiro do país. O movimento visa aproximar o banco de grandes investidores, parceiros institucionais e talentos do setor de tecnologia e finanças. Transitar entre a vulnerabilidade do trabalhador de baixa renda no Nordeste e as exigências do mercado financeiro em São Paulo tornou-se um dos diferenciais estratégicos de Vanderson. Para o executivo, o segredo está na capacidade de tradução: enquanto a Faria Lima exige governança, consistência e projeções de escala, o trabalhador na ponta precisa de soluções simples que façam sentido na rotina real.
De Fortaleza para o mundo
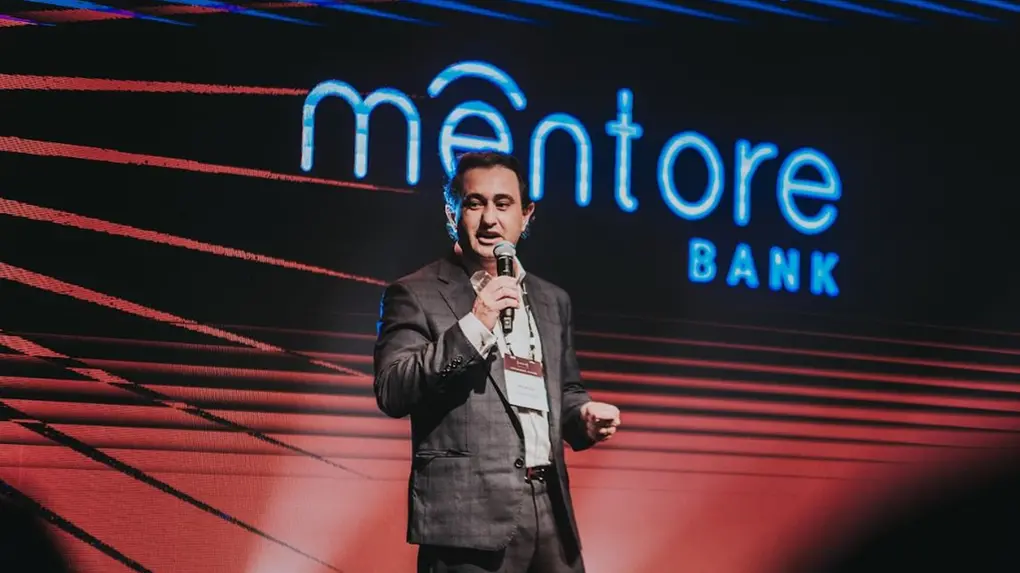
A projeção de um IPO (Oferta Pública Inicial) marca o capítulo mais ousado da trajetória da fintech. Contudo, a companhia adota um tom pragmático em relação ao processo, tratando a listagem internacional como uma consequência de maturidade institucional e não como uma promessa rígida.
“Para uma fintech nordestina ganhar escala, o desafio é transformar esse conhecimento local numa operação que funcione em outros mercados. Uma solução pode dar certo em Fortaleza ou no Recife e precisar de ajustes em outras cidades. É nessa expansão que a consistência do modelo aparece”, diz o professor da UFPE, que complementa ao dizer que uma abertura de capital exige transparência, governança e capacidade de prestar contas de forma consistente. “Anunciar esse objetivo é uma decisão estratégica; sua viabilidade precisa ser demonstrada ao longo do tempo. Por isso, eu olharia primeiro para a sustentabilidade do negócio. O volume movimentado pode chamar atenção, mas é preciso entender quanto ele gera de receita, quanto custa manter a operação e qual resultado sobra.”
Para sustentar a tese perante investidores globais, a empresa está em fase de estruturação de governança corporativa, adequação de controles internos, refinamento de compliance e aprimoramento na transparência de balanços, deixando claro que soluções nascidas fora do eixo Rio-São Paulo, ancoradas na compreensão profunda das demandas da baixa renda, têm capacidade de construir teses de negócios bilionárias e com apelo global.